
Yrityksen edustus-, markkinointi- ja neuvottelukulut voivat näyttää samankaltaisilta, mutta niiden verokohtelussa on merkittäviä eroja. Edustuskuluista saa vähentää tuloverotuksessa 50 prosenttia, mutta arvonlisäveroa ei voi vähentää lainkaan. Markkinointi- ja neuvottelukulut puolestaan ovat pääsääntöisesti kokonaan vähennyskelpoisia, kun ne liittyvät yrityksen liiketoimintaan.
Yrityslaskennan asiantuntija Tuija Lassila kertoo, miten edustuskulut käsitellään verotuksessa ja kirjanpidossa, miten ne eroavat muista liiketoiminnan menoista sekä milloin asiakkaille ja henkilökunnalle annetut lahjat ovat vähennyskelpoisia.
Mitä edustuskulut ovat?
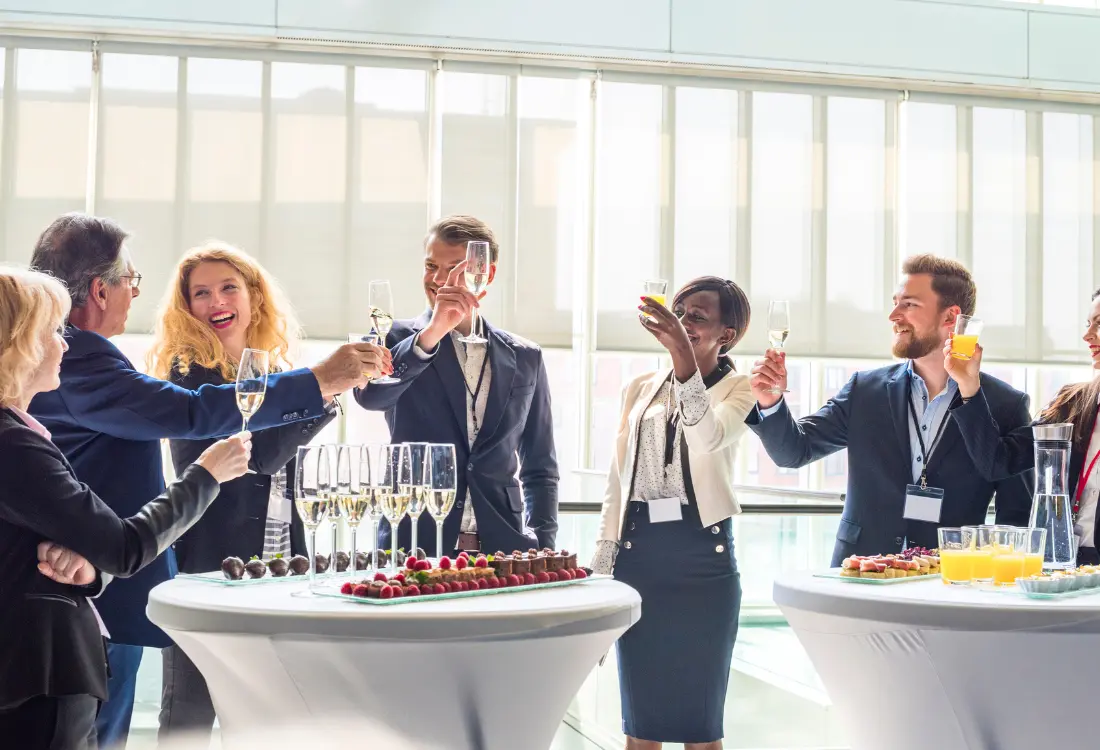
Edustuskulut ovat yrityksen ulkopuolisiin tahoihin kohdistuvia vieraanvaraisuudesta ja huomaavaisuudesta aiheutuvia menoja, joiden tarkoituksena on uusien liikesuhteiden luominen, nykyisten asiakassuhteiden ylläpitäminen tai liiketoiminnan edistäminen.
Edustuskulut kohdistuvat esimerkiksi asiakkaisiin ja yhteistyökumppaneihin. Tyypillisiä edustuskuluja ovat:
- Asiakkaiden ja yhteistyökumppaneiden ravintola- ja tarjoilukulut.
- Liikesuhteiden ylläpitämiseksi järjestetyt edustustilaisuudet.
- Liikekumppaneille annetut yksilölliset edustuslahjat.
- Edustustilaisuuksiin liittyvät matka- ja majoituskulut.
Edustuskulujen tulee aina liittyä yrityksen elinkeinotoimintaan. Yrittäjän tai osakkaan yksityisiä juhlia ja merkkipäiviä ei voida pitää yrityksen edustusmenoina.
Edustuskulut verotuksessa – kuinka paljon saa vähentää?
Edustuskulujen vähennyskelpoisuus riippuu siitä, tarkastellaanko tuloverotusta vai arvonlisäverotusta. Tuloverotuksessa edustuskuluista voidaan vähentää 50 prosenttia, mutta arvonlisäverotuksessa ne eivät ole vähennyskelpoisia.
| Kululaji | Tuloverotus | Arvonlisäverotus |
|---|---|---|
| Edustuskulut | 50 % vähennyskelpoisia | Ei vähennysoikeutta |
| Neuvottelukulut | Pääsääntöisesti 100 % | Vähennyskelpoisia yleisten edellytysten täyttyessä |
| Markkinointikulut | Pääsääntöisesti 100 % | Vähennyskelpoisia yleisten edellytysten täyttyessä |
| Tavanomaiset mainoslahjat | 100 % vähennyskelpoisia | Vähennyskelpoisia yleisten edellytysten täyttyessä |
| Edustuslahjat | 50 % vähennyskelpoisia | Ei vähennysoikeutta |
Jos yrityksen edustuskulut ovat yhteensä 400 euroa, niistä voidaan vähentää tuloverotuksessa 200 euroa. Vähennys pienentää verotettavaa tuloa, ei suoraan maksettavan veron määrää.
Edustuskulut ALV-verotuksessa
Edustuskuluihin sisältyvää arvonlisäveroa ei saa vähentää, vaikka tilaisuus liittyisi liiketoimintaan. Vähennysrajoitus koskee esimerkiksi asiakkaiden kestitsemiseen hankittuja ravintolapalveluja ja edustustilaisuuksien tarjoiluja.
Markkinointitilaisuuksien kulujen käsittely voi sen sijaan olla erilainen. Ratkaisevaa on tilaisuuden todellinen tarkoitus ja kulujen luonne.
Edustuskulut kirjanpidossa – mitä tositteista tulee selvitä?
Edustuskulut on kirjattava kirjanpitoon erilleen muista liiketoiminnan kuluista, sillä niiden vähennyskelpoisuus poikkeaa esimerkiksi neuvottelu- ja markkinointikuluista.
Pelkkä ravintolakuitti ei välttämättä riitä. Tositteesta tai siihen liitetystä selvityksestä tulisi käydä ilmi:
- Missä ja milloin tilaisuus järjestettiin?
- Ketkä osallistuivat?
- Miksi tilaisuus järjestettiin ja miten se liittyi liiketoimintaan?
Huolellinen dokumentointi helpottaa kirjanpitoa ja verotusta. Puutteelliset tiedot voivat johtaa siihen, ettei kulun vähennyskelpoisuutta pystytä osoittamaan.
Yrityksen kulujen oikea käsittely on myös osa verosuunnittelua. Aiheesta voit lukea lisää artikkelistamme "Palkkaa vai osinkoa? – Yrittäjän opas".
Edustuskulut, markkinointikulut ja neuvottelukulut – miten ne eroavat?
Edustusmenot ovat luonteeltaan lähellä markkinointi-, mainos- ja neuvottelukuluja. Rajanveto on tärkeää, sillä näitä menoja käsitellään verotuksessa eri tavoin.
Markkinointitilaisuus vai edustustilaisuus?
Markkinointitilaisuuden tarkoituksena on yrityksen tuotteiden tai palvelujen tunnettuuden lisääminen. Markkinointi kohdistuu yleensä laajaan kohderyhmään, kun taas edustustilaisuus järjestetään usein rajatulle kutsuvierasjoukolle asiakassuhteiden vahvistamiseksi.
Tilaisuuden avoimuus ei kuitenkaan yksin ratkaise vähennyskelpoisuutta. Myös ohjelma, tarkoitus ja tarjoilun luonne vaikuttavat arviointiin.
Esimerkiksi kutsuvieraille järjestetty tuote-esittely voi olla markkinointitilaisuus, mutta sitä seuraava asiakkaiden kestitsemiseen tarkoitettu illallinen voidaan katsoa edustukseksi.
Neuvottelukulut ovat pääsääntöisesti kokonaan vähennyskelpoisia
Neuvottelukuluja syntyy yrityksen varsinaiseen liiketoimintaan liittyvissä tapaamisissa, kuten sisäisissä kokouksissa, asiakasneuvotteluissa sekä tilintarkastajien tai asiantuntijoiden kanssa pidetyissä palavereissa.
Myös neuvottelujen yhteydessä tarjotut tavanomaiset ja kohtuulliset virvokkeet voidaan pitää neuvottelukuluina.
Neuvottelukulut ovat pääsääntöisesti kokonaan vähennyskelpoisia tuloverotuksessa. Arvonlisävero voidaan vähentää yleisten edellytysten täyttyessä. Runsas asiakkaiden kestitseminen puolestaan katsotaan yleensä edustukseksi.
Mainoslahja vai edustuslahja – miten lahjat verotetaan?
Asiakkaille ja yhteistyökumppaneille annettavien lahjojen verokohtelu riippuu siitä, onko kyseessä tavanomainen mainoslahja vai edustuslahja.
Mainoslahjat
Mainoslahja on yleensä vähäarvoinen tuote, jota jaetaan useille vastaanottajille markkinointitarkoituksessa. Tällaisia voivat olla yrityksen logolla varustetut tuotteet, tuotenäytteet ja asiakkaille yleisesti jaettavat joulumuistamiset.
Verohallinnon mukaan mainoslahjaa, jonka arvonlisäverollinen ostohinta on enintään 50 euroa, voidaan pitää tavanomaisena. Pelkkä hinta ei kuitenkaan ratkaise lahjan verokohtelua, vaan myös käyttötarkoitus ja vastaanottajat vaikuttavat arviointiin.
Tavanomaiset mainoslahjat ovat kokonaan vähennyskelpoisia tuloverotuksessa, ja niiden arvonlisävero voidaan yleensä vähentää.
Edustuslahjat
Edustuslahja on yksilöllisempi huomionosoitus, joka annetaan esimerkiksi tietylle asiakkaalle tai liikekumppanille.
Edustuslahjoista saa vähentää tuloverotuksessa 50 prosenttia, mutta arvonlisävero ei ole vähennyskelpoinen.
Alkoholilahjat katsotaan yleensä edustuslahjoiksi. Poikkeuksena voivat olla yrityksen itse valmistamat alkoholituotteet, joita jaetaan mainostarkoituksessa ja jotka täyttävät mainoslahjan edellytykset.
Henkilökunnan lahjat ja merkkipäivämuistamiset
Henkilökunnalle annetut lahjat eivät ole edustuskuluja, vaan niiden verotuksessa sovelletaan henkilökuntaetuja koskevia sääntöjä.
Työnantaja voi muistaa työntekijöitään esimerkiksi merkkipäivinä, jouluna tai pitkän palvelussuhteen johdosta. Lahja voi olla työntekijälle verovapaa, kun se täyttää tavanomaisuutta, kohtuullisuutta ja lahjan antamistapaa koskevat edellytykset.
Merkkipäivälahjat
Työntekijän tavanomaisia merkkipäiviä ovat esimerkiksi 40-, 50-, 60- ja 70-vuotissyntymäpäivät sekä eläkkeelle siirtyminen.
Verovapaan merkkipäivälahjan tulee olla työnantajan valitsema, eikä sitä saa antaa rahana tai siihen rinnastettavana suorituksena. Lahjan kohtuullisena arvona voidaan yleensä pitää enintään 1–2 viikon bruttopalkkaa vastaavaa määrää.
Myös lahjakortti voi olla verovapaa, jos työnantaja on rajannut sen käytön tiettyihin esineisiin tai palveluihin. Vapaasti käytettävät lahjakortit ovat sen sijaan veronalaista tuloa.
Joululahjat ja muut vähäiset lahjat
Työnantaja voi antaa henkilökunnalle myös vähäisiä lahjoja, kuten joulumuistamisia. Niiden yhteenlaskettu arvo voi olla enintään 100 euroa työntekijää kohden vuodessa, jotta lahjat voidaan käsitellä verovapaina muiden edellytysten täyttyessä.
Lahjojen antamisen tulee perustua koko henkilöstöä koskevaan käytäntöön. Henkilökunnan yksityiskulutukseen annettujen lahjojen arvonlisäveroa ei lähtökohtaisesti saa vähentää.
Henkilökuntajuhlat ja virkistystilaisuudet verotuksessa
Yrityksen henkilökunnalle järjestetyt pikkujoulut, kesäjuhlat ja muut virkistystilaisuudet voivat olla kokonaan vähennyskelpoisia, kun ne ovat työnantajan järjestämiä, tavanomaisia ja kustannuksiltaan kohtuullisia.
Tilaisuuden tulee olla tarkoitettu koko henkilökunnalle tai objektiivisesti määritellylle henkilöstöryhmälle.
Vähennyskelpoisia voivat olla esimerkiksi tilavuokra, ohjelma, ruoka- ja juomatarjoilu sekä yhteiskuljetus. Myös arvonlisävero voi olla vähennyskelpoinen, kun vähennysoikeuden edellytykset täyttyvät.
Sen sijaan esimerkiksi toiminimiyrittäjän yksin itselleen järjestämä virkistysilta ei ole verotuksessa henkilökuntajuhla.
Varmista yrityksesi kulujen oikea käsittely
Edustus-, markkinointi- ja neuvottelukulujen erot eivät aina ole yksiselitteisiä. Huolellinen kirjanpito ja ajantasainen verotuksen tuntemus auttavat varmistamaan, että kulut käsitellään oikein ja vähennysmahdollisuudet hyödynnetään asianmukaisesti.
Kaipaatko asiantuntijan apua yrityksesi kirjanpitoon tai verotukseen? Yrityslaskennan asiantuntijat auttavat taloushallinnon kysymyksissä ja yrityksesi tarpeisiin sopivien ratkaisujen löytämisessä. Varaa maksuton konsultointi ja keskustellaan yrityksesi tilanteesta.
Usein kysytyt kysymykset edustuskuluista
Mitä kuluja voi kirjata edustuskuluihin?
Edustuskuluja voivat olla asiakkaiden ja liikekumppaneiden ravintolatarjoilut, edustustilaisuudet sekä yksilölliset edustuslahjat. Kulujen tulee liittyä liiketoimintaan ja kohdistua yrityksen ulkopuolisiin tahoihin.
Ovatko edustuskulut ALV-vähennyskelpoisia?
Eivät ole. Edustuskuluihin sisältyvää arvonlisäveroa ei saa vähentää. Tuloverotuksessa edustusmenoista voidaan kuitenkin vähentää 50 prosenttia.
Mikä on ero edustuskulujen ja neuvottelukulujen välillä?
Edustuskulut liittyvät asiakkaiden tai yhteistyökumppaneiden kestitsemiseen, kun taas neuvottelukulut syntyvät varsinaisten liiketoimintaneuvottelujen yhteydessä. Neuvottelukulut ovat pääsääntöisesti kokonaan vähennyskelpoisia, edustuskulut tuloverotuksessa vain puoliksi.
Milloin yrityksen antama lahja on vähennyskelpoinen?
Tavanomainen mainoslahja on yleensä kokonaan vähennyskelpoinen, kun se liittyy yrityksen markkinointiin. Yksilöllinen edustuslahja on tuloverotuksessa 50-prosenttisesti vähennyskelpoinen. Henkilökunnan lahjoihin sovelletaan erillisiä verosäännöksiä.

Ota yhteyttä ja varaa maksuton taloushallinnon kartoitus
Ota yhteyttä jo tänään ja selvitä, miten ammattimainen taloushallinto voi tukea yrityksesi kasvua ja kannattavuutta. Autamme sinua hallitsemaan taloutta tehokkaasti, tekemään parempia päätöksiä ja vapauttamaan aikaa liiketoiminnan kehittämiseen.
Maksuttoman kartoituksen kanssasi käy läpi yritysjohdon luottokonsultoija Timo Viinikainen, jolla on pitkä kokemus yrittäjyydestä, taloushallinnosta ja yritysten kehittämisestä.